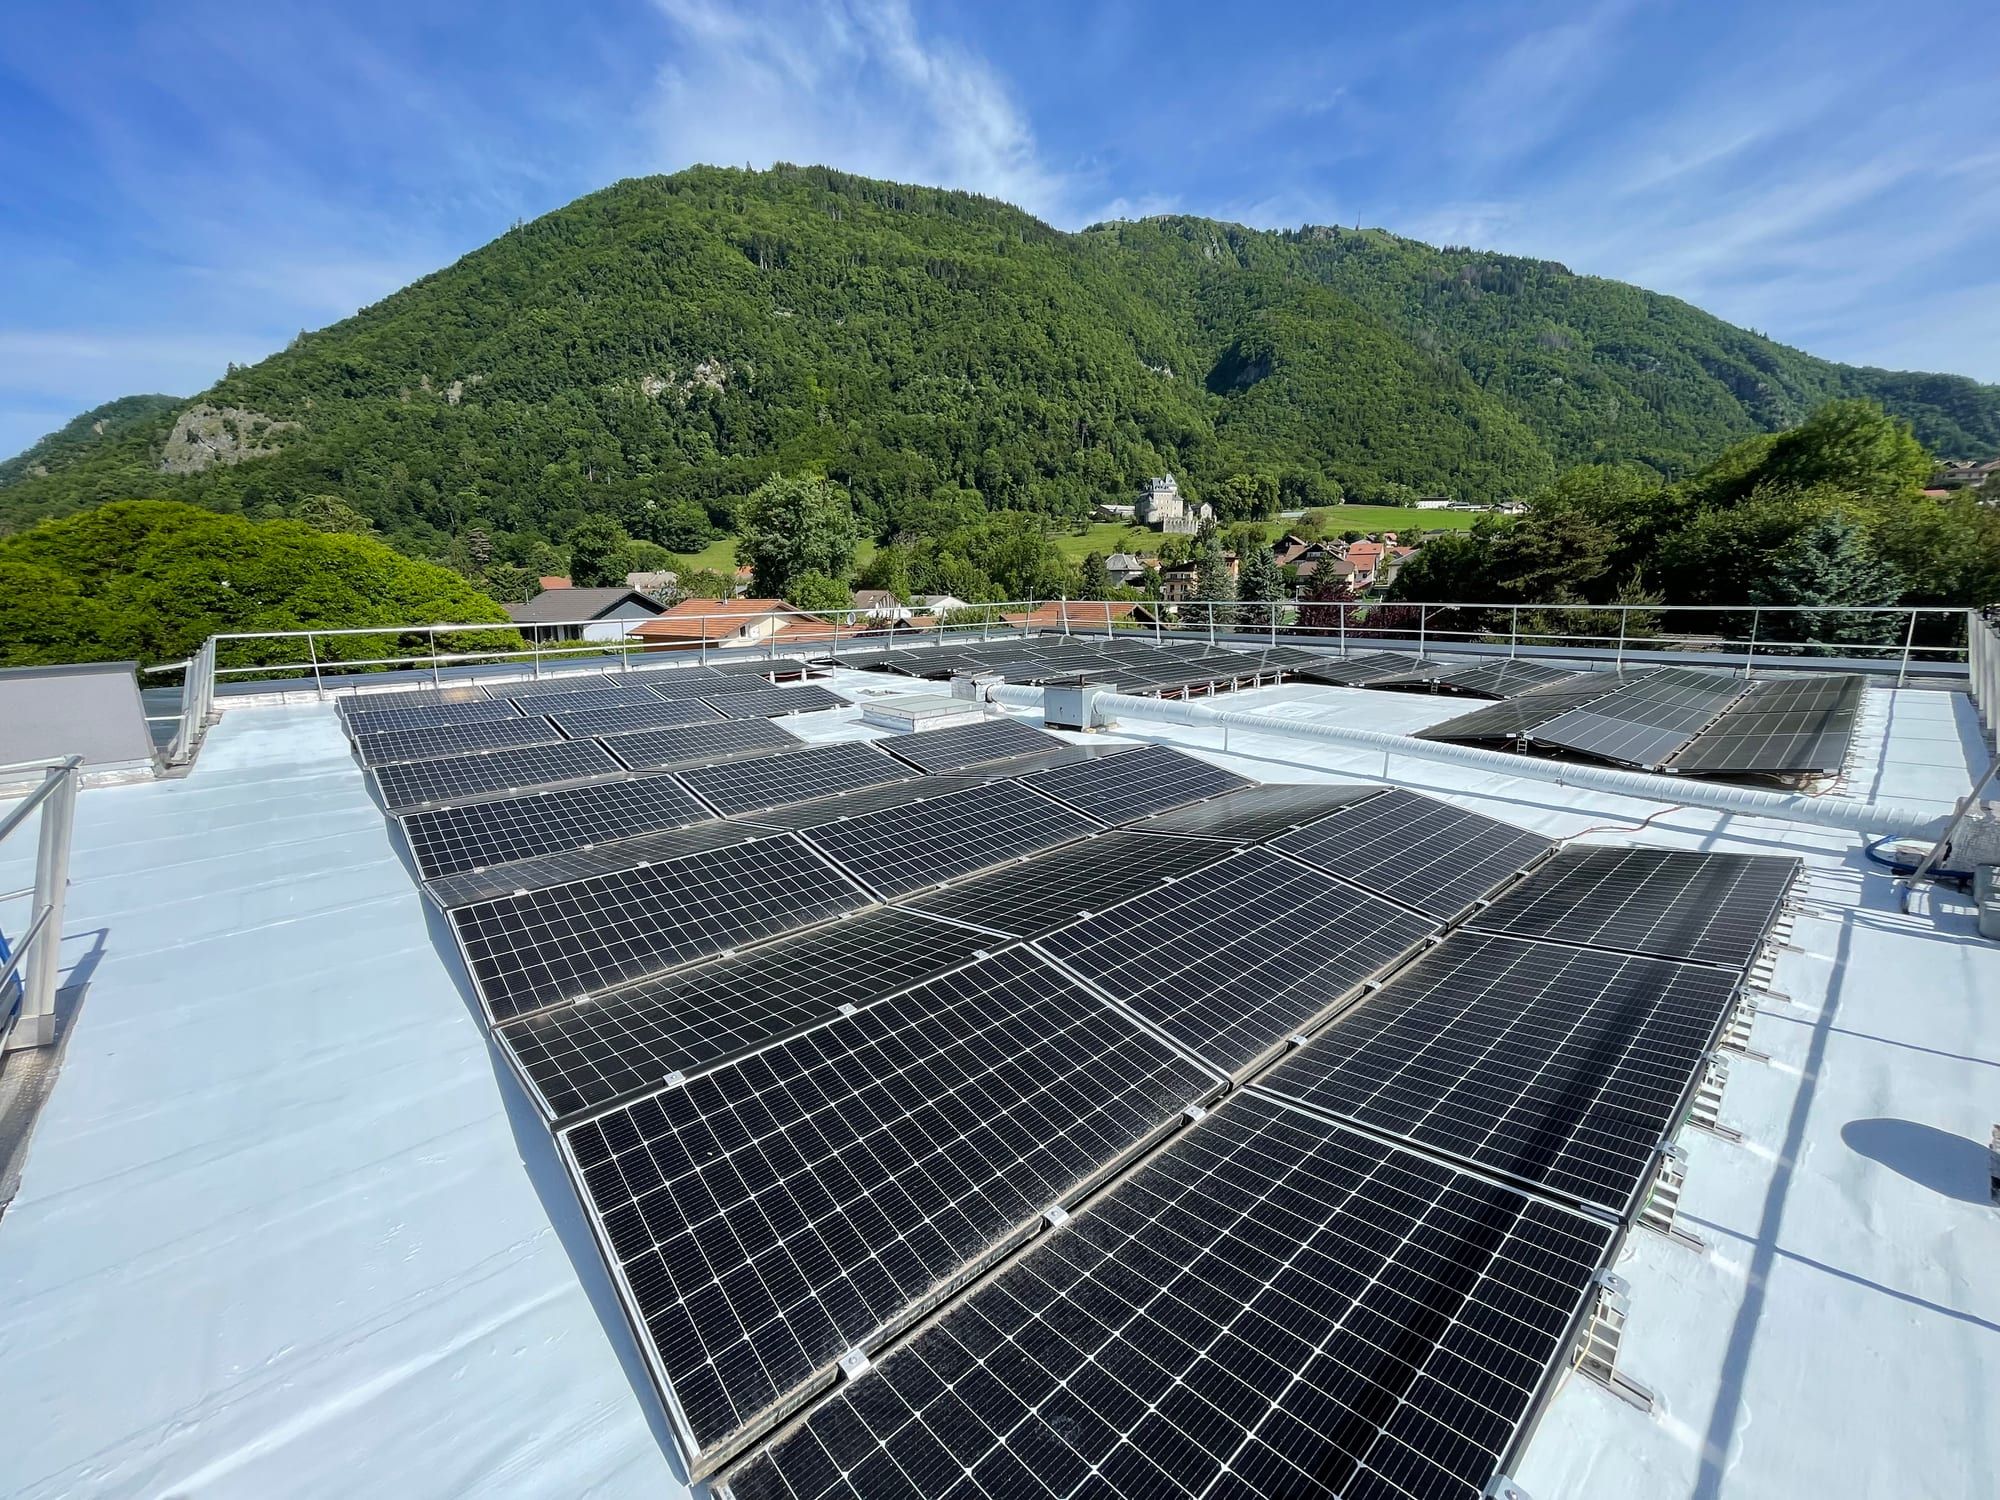
Qui paie une toiture en copropriété
La réponse est dans la loi du 10 juillet 1965. Son article 3 range parmi les parties communes « le gros œuvre des bâtiments » : sauf règlement de copropriété contraire, la toiture et son étanchéité appartiennent à tous. Son article 10 distingue deux familles de charges : celles relatives à la conservation, à l’entretien et à l’administration des parties communes, réparties entre les copropriétaires proportionnellement aux valeurs relatives de leurs parties privatives, c’est-à-dire selon les tantièmes du règlement ; et celles des services collectifs et des éléments d’équipement commun, réparties en fonction de l’utilité objective que ces services présentent pour chaque lot.
Un revêtement réfléchissant appliqué sur la toiture relève de la première catégorie : un travail sur une partie commune générale, réparti aux tantièmes entre tous les copropriétaires, du rez-de-chaussée au dernier étage. C’est ce qui rend le projet finançable, et ce qui interdit de limiter l’argumentaire au confort des appartements sous toiture : l’étanchéité protégée des chocs thermiques et des UV, les parties communes plus fraîches et la valeur de l’immeuble concernent chaque lot. Notre page cool roof en copropriété présente le système et les immeubles concernés.
Voter la dépense : la majorité dépend de la qualification des travaux
Le financement se vote en même temps que les travaux, et la majorité requise dépend de la nature de l’opération :
- Article 24 (majorité des voix exprimées des copropriétaires présents, représentés ou votant par correspondance) : travaux nécessaires à la conservation de l’immeuble. Un syndic peut retenir cette qualification si le revêtement est présenté comme une protection de l’étanchéité existante.
- Article 25 (majorité des voix de tous les copropriétaires) : son point f) vise les travaux d’économies d’énergie et de réduction des émissions de gaz à effet de serre, qualification la plus courante pour une toiture réfléchissante, qui réduit les besoins de climatisation.
- Article 25-1 : si la résolution recueille au moins le tiers des voix de tous les copropriétaires sans atteindre la majorité de l’article 25, la même assemblée procède immédiatement à un second vote à la majorité de l’article 24.
La qualification retenue figure dans la résolution et se fixe avec le syndic avant la convocation. Le décret du 17 mars 1967 impose, sauf urgence, une convocation notifiée au moins vingt et un jours avant l’assemblée, accompagnée, pour tout contrat ou devis soumis au vote, de ses conditions essentielles ou, en cas de mise en concurrence, de celles des contrats proposés. Notre guide pour convaincre l’assemblée générale fournit une trame de résolution et les réponses aux objections ; celui-ci se concentre sur l’argent.
Trois façons de payer
Le fonds de travaux
Depuis la loi du 22 août 2021, l’article 14-2-1 de la loi de 1965 impose aux syndicats des immeubles à destination totale ou partielle d’habitation de constituer un fonds de travaux au terme d’une période de dix ans après la réception. L’obligation est entrée en vigueur par paliers : au 1er janvier 2023 pour les copropriétés de plus de 200 lots, au 1er janvier 2024 de 51 à 200 lots, au 1er janvier 2025 pour 50 lots et moins. La cotisation annuelle ne peut être inférieure à 5 % du budget prévisionnel ; lorsque l’assemblée a adopté un plan pluriannuel de travaux, elle ne peut être inférieure ni à 2,5 % du montant des travaux prévus par ce plan ni à 5 % du budget prévisionnel, et l’assemblée peut décider d’un montant supérieur.
Le fonds finance l’élaboration du plan pluriannuel, les travaux qu’il prévoit, les travaux urgents, et les travaux nécessaires à la sauvegarde de l’immeuble, à la préservation de la santé et de la sécurité des occupants ou à la réalisation d’économies d’énergie qui ne figurent pas au plan. Une toiture réfléchissante votée comme travaux d’économies d’énergie peut donc y être imputée, si l’assemblée le décide. Deux caractéristiques comptent : les sommes versées sont attachées aux lots et définitivement acquises au syndicat, un vendeur ne les récupère pas ; et l’affectation du fonds à une opération se vote.
L’appel de fonds
À défaut de fonds suffisant, ou si l’assemblée préfère le préserver, la dépense fait l’objet d’un appel de fonds spécifique, réparti aux tantièmes de charges générales et exigible selon l’échéancier voté, souvent calé sur les acomptes du marché : commande, démarrage, réception. Un échéancier sur deux ou trois exercices est une réponse classique à l’objection du coût, pour une opération dont le chantier ne dure que quelques jours.
L’emprunt collectif et l’éco-PTZ copropriétés
La loi de 1965 permet au syndicat de souscrire un emprunt collectif pour le compte des copropriétaires qui décident d’y participer (articles 26-4 et suivants), aux conditions arrêtées par l’assemblée. Parmi les prêts réglementés, l’éco-prêt à taux zéro existe en version copropriétés, ouvert au syndicat pour des immeubles achevés depuis plus de deux ans, sur décision de l’assemblée. Son périmètre est précis : isolation thermique des toitures, des murs donnant sur l’extérieur, des parois vitrées et portes, des planchers bas, systèmes de chauffage ou d’eau chaude sanitaire, équipements utilisant une énergie renouvelable, rénovation globale et assainissement non collectif. Un revêtement réfléchissant seul n’entre dans aucune de ces catégories ; seule une opération d’isolation de la toiture, elle éligible, pourrait l’intégrer, ce que le syndic doit faire confirmer par la banque avant de le présenter à l’assemblée. Le simulateur donne une première idée du temps de retour à rapprocher de l’échéancier.
La TVA à 10 % : le levier fiscal réel
Sur un immeuble d’habitation achevé depuis plus de deux ans, les travaux d’amélioration, de transformation, d’aménagement et d’entretien relèvent du taux réduit de TVA de 10 % (article 279-0 bis du code général des impôts). La doctrine fiscale précise que les parties communes des immeubles collectifs d’habitation sont couvertes dès lors que l’immeuble est affecté à l’habitation pour au moins la moitié de sa surface, le taux s’appliquant alors à la totalité des travaux sur ces parties communes. Fourniture et pose d’un revêtement réfléchissant sur la toiture d’une copropriété entrent dans ce cadre.
Deux précisions évitent les mauvaises surprises. Le taux de 5,5 % est réservé à une liste fermée de travaux de rénovation énergétique (isolation thermique, équipements de chauffage et d’eau chaude utilisant une énergie renouvelable, notamment) dont le revêtement réfléchissant ne fait pas partie : c’est 10 %, pas 5,5 %. Et depuis le 1er mars 2025, l’attestation séparée n’est plus exigée : le client certifie sur le devis ou la facture que les conditions du taux réduit sont remplies, et conserve ces documents. Le syndic signe pour le syndicat.
Ce que MaPrimeRénov’ ne finance pas
MaPrimeRénov’ ne couvre pas le cool roof. Cette phrase vaut aussi pour MaPrimeRénov’ Copropriété, dont les règles sont publiques : l’aide vise une rénovation énergétique des parties communes avec un gain d’au moins 35 % après travaux, établi par un audit énergétique ou un diagnostic technique global, avec un assistant à maîtrise d’ouvrage obligatoire, des entreprises RGE, dans une copropriété immatriculée, construite depuis au moins quinze ans et composée majoritairement de résidences principales. Les travaux cités sont l’isolation de la toiture et des murs, le changement du système de chauffage et l’installation d’une ventilation. Une toiture réfléchissante n’y figure pas.
Même réponse pour la prime CEE : la fiche BAT-EN-112, qui vise les revêtements réflectifs en toiture, est réservée aux bâtiments tertiaires à usage commercial dont le volume est climatisé, chaud et froid, par pompe à chaleur. L’habitat collectif n’y entre pas. Notre article sur la fiche BAT-EN-112 en détaille les conditions, et la page aides cool roof 2026 récapitule ce qui existe vraiment.
Les aides locales, à vérifier immeuble par immeuble
Régions, départements, intercommunalités et communes accordent parfois des aides aux travaux pour les copropriétés, avec des conditions définies localement. L’ANIL tient à jour un outil de recherche des aides locales aux travaux, par région et par département, qui indique pour chaque dispositif les conditions et l’interlocuteur. Les collectivités engagées contre les îlots de chaleur sont celles où un dossier de toiture claire a le plus de chances de trouver un appui, jamais garanti d’avance. Nous vérifions ce point pendant l’étude, avant l’assemblée, pour ne pas faire voter une résolution qui compte sur une aide inexistante.
Ce que finance, concrètement, la copropriété
Le coût d’une toiture réfléchissante dépend de la surface, du support (bitume, membrane), de la préparation, de l’accès et du taux de TVA ; il n’existe que dans la proposition remise après étude, et nous ne publions pas de grille. Ce qui est acheté se décrit : un système en 4 couches (primaire PH169, base réflective PH107 en deux passes, finition PH107TCL), réflectance solaire de 95 % (ASTM E903-12), émissivité de 0,89 (ASTM C1371-15), SRI de 120 (ASTM E1980) conservé après 4 000 h de vieillissement accéléré QUV, durée de vie conventionnelle de 20 ans (fiche CEE), classement au feu Broof(t3) (rapport CSTB RA23-0010).
Le résultat se mesure : une toiture-terrasse sombre qui montait à 50–70 °C reste entre 25 et 35 °C, soit jusqu’à −30 °C en surface, avec −29 °C relevés par infrarouge à la réception du chantier d’Airbus Marignane en juin 2026 ; dans les logements du dernier étage, jusqu’à −6 °C ressentis selon l’isolation de la terrasse. L’étanchéité, protégée des cycles de dilatation, vieillit moins vite, ce qui repousse le poste que toute assemblée redoute ; notre article sur la durée de vie d’une étanchéité décrit les signes d’usure. Le chantier se fait sans grue ni échafaudage, fûts et pompe au sol, sans accès aux appartements, en quelques jours. Les facteurs de prix sont expliqués sur la page prix d’un cool roof ; pour une petite copropriété ou une maison à toit plat, le même système est disponible en boutique.
Le calendrier d’un financement qui aboutit
- Trois mois avant l’assemblée : étude gratuite, visite technique et proposition détaillée, taux de TVA mentionné.
- Deux mois avant : conseil syndical ; choix du mode de financement, vérification des aides locales, qualification des travaux et majorité arrêtées avec le syndic.
- Un mois avant : convocation avec la proposition et l’avis du conseil syndical, dans le délai de vingt et un jours.
- Assemblée : vote des travaux, du financement et de l’autorisation donnée au syndic de déposer la déclaration préalable pour le changement de couleur de la toiture.
- Après le vote : appel de fonds ou affectation du fonds de travaux, signature du marché, chantier par temps sec entre 12 et 35 °C, réception avec mesures infrarouge et dossier des ouvrages exécutés.
Ce qu’il faut retenir
- Qui paie : la toiture est une partie commune ; la dépense se répartit aux tantièmes entre tous les copropriétaires (articles 3 et 10 de la loi du 10 juillet 1965).
- Vote : article 25 f) pour des travaux d’économies d’énergie, avec le second vote de l’article 25-1 ; article 24 si la résolution vise la conservation de l’étanchéité ; convocation vingt et un jours avant.
- Trésorerie : fonds de travaux obligatoire (cotisation d’au moins 5 % du budget prévisionnel), appel de fonds aux tantièmes, emprunt collectif ; l’éco-PTZ ne vise pas un revêtement seul.
- Fiscalité : TVA à 10 % sur fourniture et pose pour un immeuble d’habitation de plus de deux ans, certifiée sur le devis ou la facture.
- Aides : MaPrimeRénov’ et la prime CEE ne couvrent pas le cool roof en copropriété ; les aides locales se vérifient avant le vote.
Sources
- Loi n° 65-557 du 10 juillet 1965 fixant le statut de la copropriété des immeubles bâtis (articles 3, 10, 24, 25, 25-1, 26-4) et article 14-2-1, fonds de travaux, Légifrance.
- Décret n° 67-223 du 17 mars 1967, articles 9 et 11, Légifrance.
- Fonds de travaux mis en place dans les copropriétés, Justice.fr, 2025.
- Copropriété : le fonds de travaux en 6 questions, Institut national de la consommation, 2026.
- Taux de TVA pour les travaux de rénovation d’un logement, Service-Public, 2026, et BOI-TVA-LIQ-30-20-90-10, locaux concernés par le taux réduit, BOFiP, 2025.
- MaPrimeRénov’ Copropriété, France Rénov’.
- Éco-prêt à taux zéro, ministère de la Transition écologique, 2026, et Éco-prêt à taux zéro copropriétés, ANIL, 2026.
- Financer des travaux dans une copropriété et Aides locales aux travaux, ANIL.
- Rapports d’essais du système PrimaTherm®, page certifications.
Questions fréquentes
Qui paie une toiture réfléchissante dans une copropriété ?
Tous les copropriétaires. La toiture fait partie du gros œuvre, donc des parties communes, et les charges de conservation et d’entretien des parties communes se répartissent proportionnellement aux valeurs relatives des parties privatives, c’est-à-dire aux tantièmes du règlement de copropriété. Les copropriétaires du dernier étage ne paient pas seuls, même s’ils en profitent le plus.
Le fonds de travaux peut-il financer un cool roof ?
Oui, si l’assemblée générale le décide. Le fonds de travaux, obligatoire dans les immeubles à destination totale ou partielle d’habitation, peut financer les travaux du plan pluriannuel, les travaux urgents et les travaux d’économies d’énergie qui n’y figurent pas. Son affectation à l’opération est votée en même temps que les travaux ; à défaut, un appel de fonds réparti aux tantièmes couvre la dépense.
Quel taux de TVA s’applique à un cool roof en copropriété ?
Le taux réduit de 10 %, applicable aux travaux d’amélioration, de transformation, d’aménagement et d’entretien des locaux d’habitation achevés depuis plus de deux ans, parties communes comprises. Le taux de 5,5 % est réservé à une liste fermée de travaux de rénovation énergétique dont le revêtement réfléchissant ne fait pas partie. Depuis le 1er mars 2025, le client certifie sur le devis ou la facture que les conditions sont remplies.
MaPrimeRénov’ Copropriété peut-elle financer une toiture réfléchissante ?
Non. MaPrimeRénov’ ne couvre pas le cool roof, y compris dans son volet Copropriété, qui finance une rénovation des parties communes avec un gain énergétique d’au moins 35 %, portant sur l’isolation de la toiture et des murs, le chauffage et la ventilation, avec audit et assistant à maîtrise d’ouvrage obligatoires. La prime CEE BAT-EN-112 ne s’applique pas non plus à l’habitat collectif.
L’éco-prêt à taux zéro copropriétés peut-il servir ?
Il est ouvert au syndicat des copropriétaires pour des immeubles achevés depuis plus de deux ans, sur vote de l’assemblée, mais il finance des catégories de travaux précises : isolation des toitures, des murs, des parois vitrées et des planchers bas, chauffage et eau chaude, énergies renouvelables, rénovation globale. Un revêtement réfléchissant seul n’entre dans aucune d’elles. L’emprunt collectif classique de la loi de 1965 reste possible, aux conditions votées.
Existe-t-il des aides locales pour une toiture réfléchissante en copropriété ?
Parfois. Régions, départements, intercommunalités et communes accordent des aides aux travaux selon des conditions définies localement ; l’ANIL les recense dans un outil de recherche par département. Rien n’est garanti d’avance : la vérification se fait avant l’assemblée, pour ne pas faire voter une résolution qui compte sur une aide inexistante.